Quel budget prévoir pour un premier achat à Bat Yam ?
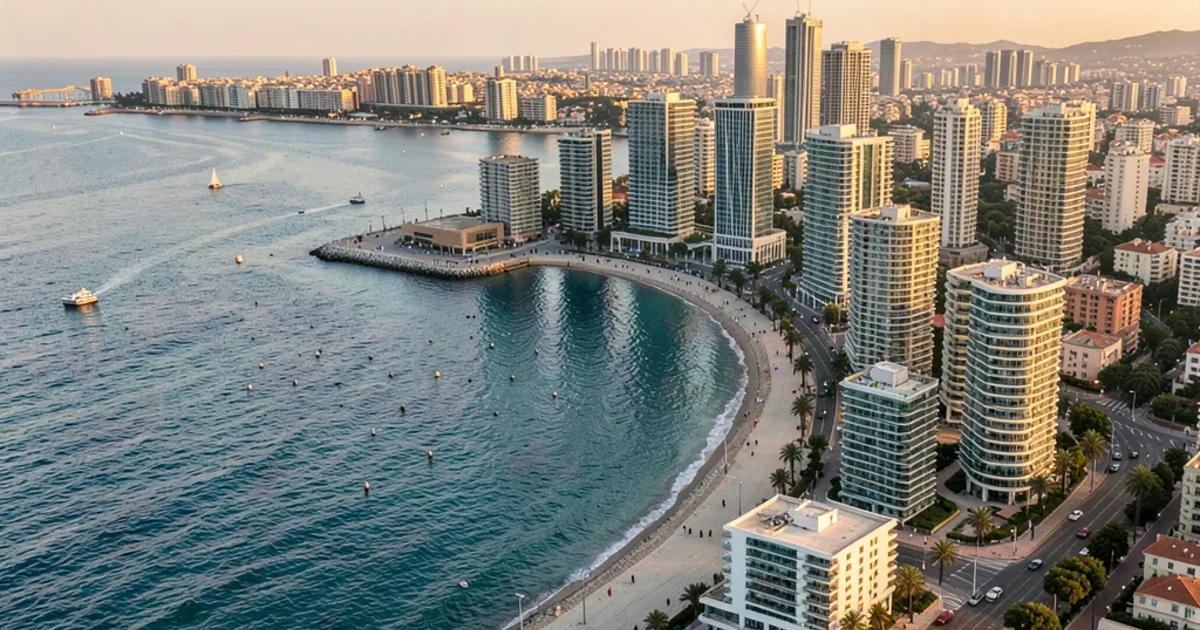
S'installer à Bat Yam, c'est choisir la proximité immédiate de Tel Aviv tout en profitant de la douceur de la Méditerranée. Pour un jeune actif, cette ville représente une opportunité stratégique, mais le passage de la location à la propriété demande une préparation financière rigoureuse. Entre les prix du marché, les taxes d'État et les frais de dossier, le budget réel dépasse souvent la simple valeur du bien affiché.
- Choisir son quartier selon sa réalité financière
- Le prix d'achat : la partie émergée de l'iceberg
- La Mas Rekhisha : comprendre la taxe d'acquisition
- Le financement par Mashkanta : les règles du jeu
- Les frais de transaction : avocat, agent et notaire
- Sécuriser l'opération auprès du Tabou
- Les charges récurrentes : Arnona et Va'ad Bayit
- Neuf ou ancien : l'arbitrage budgétaire crucial
- L'apport personnel : votre levier de négociation
- Anticiper les coûts cachés de la rénovation
Choisir son quartier selon sa réalité financière
Le premier réflexe quand on cherche un logement à Bat Yam est de regarder la proximité de la mer. Le quartier du front de mer, bordant la célèbre Tayelet, est sans conteste le plus prisé et le plus coûteux. Ici, vous achetez une vue, un style de vie et une valeur patrimoniale qui grimpe rapidement. Si votre budget est très serré, ce secteur risque de vous être difficile d'accès pour un premier achat seul.
Si vous cherchez un compromis entre prix et qualité de vie, le centre-ville offre des options plus variées. C'est un secteur plus urbain, parfois plus bruyant, mais extrêmement pratique pour la vie quotidienne. On y trouve des immeubles de différentes époques, ce qui permet de jouer sur les prix selon l'état de l'appartement. C'est souvent là que les jeunes actifs trouvent leur première véritable adresse.
Enfin, des quartiers comme Ramat Yosef proposent une atmosphère plus résidentielle et calme. Les prix y sont souvent plus abordables que sur le littoral, tout en restant très bien connectés au reste de la région. C'est une zone qui séduit ceux qui privilégient l'espace et la tranquillité par rapport à l'immédiateté de la plage. Votre choix de quartier déterminera la base de votre calcul budgétaire.
- Tayelet : Prestige, vue mer, budget élevé.
- Centre-ville : Dynamisme, accès facile, budget intermédiaire.
- Ramat Yosef : Calme, résidentiel, budget plus accessible.
Le prix d'achat : la partie émergée de l'iceberg
Quand vous parcourez les annonces, le chiffre qui saute aux yeux est le prix de vente. Mais attention, ce montant n'est que le point de départ de votre investissement. La valeur d'un bien à Bat Yam fluctue énormément selon la surface, l'étage et l'état général. Un petit studio près de la plage ne coûtera pas la même chose qu'un trois pièces plus en retrait dans les rues intérieures.
Il faut aussi prendre en compte la notion de prix au mètre carré, qui est l'indicateur de référence pour comparer les biens. Dans les zones en plein renouveau, ce prix peut être très élevé, reflétant le potentiel futur du quartier. Ne vous focalisez pas uniquement sur le montant total, car un bien légèrement plus cher mais mieux situé peut s'avérer être un meilleur calcul sur le long terme.
Soyons réalistes : l'état du bien influence directement votre budget immédiat. Un appartement 'dans son jus' vous coûtera moins cher à l'achat, mais vous devrez prévoir une enveloppe pour les travaux. À l'inverse, un bien rénové vous permettra d'emménager tout de suite, mais avec un prix d'acquisition nettement supérieur. Anticiper cette différence est crucial pour ne pas se retrouver à découvert dès l'emménagement.
La Mas Rekhisha : comprendre la taxe d'acquisition
Dès que vous signez l'acte de vente, l'État intervient avec la Mas Rekhisha, la taxe d'achat immobilière. C'est souvent la plus grosse surprise pour les primo-accédants qui n'ont pas intégré ce coût dans leur plan de financement. Cette taxe est calculée selon un barème progressif basé sur la valeur du bien. Plus le prix de votre appartement est élevé, plus le taux de taxation augmente.
Il existe des nuances importantes selon votre statut de résident et votre situation familiale. Pour un premier achat, il peut y avoir des dispositions spécifiques ou des taux réduits sur la première tranche de la valeur du bien. C'est un point sur lequel vous devez absolument vous renseigner auprès d'un professionnel avant de faire une offre, car cela peut représenter une somme non négligeable qui doit être payée en cash.
Ne confondez pas cette taxe avec la Mas Shevah, qui est généralement à la charge du vendeur. La Mas Rekhisha est une obligation directe pour vous, l'acheteur. Elle doit être réglée dans les délais impartis après la transaction. Prévoyez toujours une marge de sécurité dans votre épargne pour couvrir ce montant sans stresser.
- Calculée sur une base progressive.
- Dépend de la valeur du bien et de votre statut.
- Doit être payée en fonds propres (cash).
Le financement par Mashkanta : les règles du jeu
Pour financer votre achat, la Mashkanta, ou prêt hypothécaire, est votre outil principal. Les banques en Israël ont des critères de sélection très précis, surtout pour les primo-accédants. Elles vont analyser non seulement vos revenus, mais aussi votre stabilité professionnelle et votre historique de crédit. Un dossier bien préparé est la clé pour obtenir un taux avantageux.
L'apport personnel est le nerf de la guerre. Les banques ne financent pas la totalité du prix d'achat. On attend généralement de vous que vous puissiez couvrir une partie significative du montant, souvent entre 25% et 40% selon votre profil. Ce montant doit être disponible immédiatement, car la banque ne l'inclura pas dans le prêt. C'est ce qu'on appelle l'apport en fonds propres.
Le choix de la structure de votre Mashkanta est tout aussi stratégique. Vous pouvez opter pour des taux fixes, variables ou des mélanges des deux. Chaque option a un impact différent sur votre budget mensuel et sur votre capacité à absorber une hausse des taux d'intérêt. Prenez le temps de simuler plusieurs scénarios pour voir comment votre mensualité évolue selon les conditions du marché.
Les frais de transaction : avocat, agent et notaire
Au-delà du prix du bien et des taxes, une série de frais de services s'ajoute à la facture. L'agent immobilier est souvent le premier interlocuteur. Si vous passez par lui, attendez-vous à une commission qui se situe généralement autour de 2% du prix de vente, plus la TVA. C'est un coût qu'il faut impérativement inclure dans votre calcul initial.
L'avocat est une pièce maîtresse, et ses honoraires sont un investissement indispensable pour votre sécurité. Il ne s'agit pas d'une simple formalité, mais d'une protection juridique. Il vérifie que le vendeur est bien le propriétaire légitime, qu'il n'y a pas de dettes cachées sur le bien et qu'il n'y a pas de litiges en cours. Ses frais sont souvent calculés en pourcentage ou selon un forfait convenu à l'avance.
Enfin, il y a les frais de dossier bancaire et les frais liés au notaire pour certains actes spécifiques. Bien que ces montants paraissent plus faibles individuellement, leur accumulation peut vite peser sur votre budget de départ. Ne les négligez pas. Une gestion rigoureuse de ces petits frais vous évitera de mauvaises surprises au moment de la clôture de la vente.
Sécuriser l'opération auprès du Tabou
Le Tabou est l'institution qui gère le cadastre et l'enregistrement des propriétés en Israël. C'est l'étape ultime qui confirme que vous êtes officiellement le propriétaire du bien. Sans cette inscription, votre achat n'est pas totalement sécurisé juridiquement. C'est une procédure qui peut parfois prendre du temps, et il est crucial que votre avocat s'assure que tout est en ordre.
Avant d'engager des fonds, votre avocat doit vérifier l'état du bien auprès du Tabou. Il s'agit de s'assurer qu'aucune hypothèque n'est inscrite sur le bien et que les plans de l'appartement sont conformes aux registres officiels. Acheter un bien qui n'est pas correctement enregistré peut mener à des cauchemars juridiques et financiers extrêmement coûteux.
Cette vérification est l'un des piliers de la prudence immobilière. Ne vous laissez pas presser par un vendeur qui prétendrait que 'tout est prêt'. La diligence dans la vérification des documents du Tabou est ce qui distingue un acheteur serein d'un acheteur qui prend des risques inconsidérés. C'est un temps de latence nécessaire pour votre tranquillité d'esprit.
Les charges récurrentes : Arnona et Va'ad Bayit
Une fois les clés en main, votre budget ne s'arrête pas là. Il faut intégrer les coûts de vie liés à la propriété. L'Arnona, la taxe municipale, est un impôt sur les propriétés que vous devez payer à la mairie de Bat Yam. Son montant varie selon la surface du bien et sa localisation. C'est une charge fixe qui impacte votre budget mensuel de manière prévisible.
Ensuite, il y a le Va'ad Bayit, la commission de l'immeuble. Ce montant sert à l'entretien des parties communes : nettoyage des escaliers, électricité des couloirs, entretien de l'ascenseur ou de la piscine si l'immeuble en possède une. Dans les immeubles récents ou de standing, ce montant peut être assez élevé. Il est essentiel de demander le montant moyen des charges avant de signer votre compromis.
Ces dépenses, bien que courantes, doivent être anticipées dans votre plan de trésorerie. Un appartement magnifique avec une Arnona ou un Va'ad Bayit démesuré pourrait rapidement devenir un fardeau financier. Prenez l'habitude de demander les derniers relevés de charges pour avoir une vision réelle de ce que le logement vous coûtera réellement chaque mois.
- Arnona : Taxe municipale obligatoire.
- Va'ad Bayit : Entretien des parties communes.
- Anticiper ces frais pour stabiliser votre budget mensuel.
Neuf ou ancien : l'arbitrage budgétaire crucial
C'est l'un des dilemmes les plus fréquents pour un premier acheteur. L'achat dans un programme neuf offre souvent des prestations modernes et une garantie de construction. Cependant, le prix d'entrée est généralement plus élevé et vous devrez souvent payer des frais supplémentaires liés à l'entrée dans l'immeuble ou à l'aménagement initial. C'est un choix de confort et de tranquillité.
L'achat dans l'ancien permet d'accéder à des surfaces plus grandes pour un prix souvent plus compétitif. Mais cela comporte des risques : vétusté des installations électriques, plomberie à refaire ou isolation thermique médiocre. Si vous choisissez l'ancien, votre budget ne doit pas se limiter au prix d'achat ; vous devez impérativement garder une réserve pour les rénovations nécessaires.
Il existe aussi le phénomène du Pinui Binui, l'urbanisme de renouvellement. Certains immeubles anciens sont destinés à être démolis pour laisser place à des tours modernes. Participer à un tel projet peut être une opportunité de gagner de la valeur, mais cela demande une compréhension fine des contrats et des délais. C'est un terrain complexe qui nécessite l'accompagnement d'un expert pour ne pas faire de mauvais calculs.
L'apport personnel : votre levier de négociation
Beaucoup de jeunes actifs pensent qu'il suffit d'avoir assez pour la mise de fonds. En réalité, l'apport personnel est votre meilleur outil de négociation. Un acheteur qui dispose d'une part importante de cash est perçu comme un profil moins risqué par le vendeur et par la banque. Cela peut vous permettre de discuter le prix de vente final de manière plus ferme.
L'apport ne doit pas seulement couvrir le minimum exigé par la banque. Il doit aussi servir de tampon pour les imprévus. Si vous utilisez l'intégralité de votre épargne pour l'apport, vous vous mettez dans une position de vulnérabilité extrême. En cas de travaux imprévus ou de changement de situation, vous n'aurez plus de marge de manœuvre.
Considérez votre épargne comme un réservoir stratégique. Une partie va dans l'apport, une partie couvre les frais de transaction (taxes, avocat, agent), et une partie reste disponible pour votre vie quotidienne et les imprévus de l'appartement. C'est cette vision globale qui sépare l'achat passion d'un investissement immobilier réfléchi et sécurisé.
Anticiper les coûts cachés de la rénovation
Si vous avez choisi un appartement ancien pour économiser sur le prix d'achat, attention au piège des travaux. On sous-estime souvent le coût réel d'une rénovation complète. Entre les matériaux, la main-d'œuvre et les imprévus qui surgissent toujours une fois que les murs sont ouverts, la facture peut vite s'envoler. Ne prévoyez jamais votre budget de rénovation au plus juste.
Un conseil pratique : demandez toujours des devis détaillés et prévoyez une marge de sécurité d'au moins 15 à 20% sur le montant total estimé. Les prix des matériaux et la disponibilité des artisans peuvent varier, ce qui impacte directement votre calendrier et votre budget. Une rénovation mal budgétisée est la cause numéro un de stress chez les nouveaux propriétaires.
Enfin, pensez à l'impact des rénovations sur votre futur budget mensuel. L'installation d'un système de climatisation performant ou d'une cuisine moderne augmente la valeur de votre bien, mais nécessite un investissement initial conséquent. Équilibrez vos envies de confort avec votre capacité réelle de financement pour que votre premier achat reste un plaisir et non une source d'inquiétude constante.
Questions fréquentes
Combien d'argent de côté faut-il pour les taxes ?
Vous devez prévoir une somme conséquente pour la Mas Rekhisha, qui est calculée selon un barème progressif. En plus de cela, n'oubliez pas les frais d'avocat et d'agent immobilier qui s'ajoutent à cette enveloppe de cash indispensable.
Est-il plus rentable d'acheter neuf à Bat Yam ?
L'achat neuf limite les frais de rénovation immédiats et offre souvent une meilleure garantie, mais le prix d'acquisition est plus élevé. L'ancien permet de payer moins cher au mètre carré, à condition d'avoir le budget pour les travaux.
Qu'est-ce que la Mashkanta et comment l'obtenir ?
La Mashkanta est le prêt hypothécaire contracté auprès d'une banque pour financer votre bien. Pour l'obtenir, vous devez prouver votre solvabilité et disposer d'un apport personnel significatif, généralement entre 25% et 40% du prix.
Quels sont les frais mensuels après l'achat ?
Après l'achat, vous devrez payer l'Arnona (taxe municipale) et le Va'ad Bayit (charges de l'immeuble). Ces frais varient selon la taille de votre logement et le standing de la résidence.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir les biens →