Quelles sont les étapes clés pour acheter un bien immobilier à Bat Yam ?
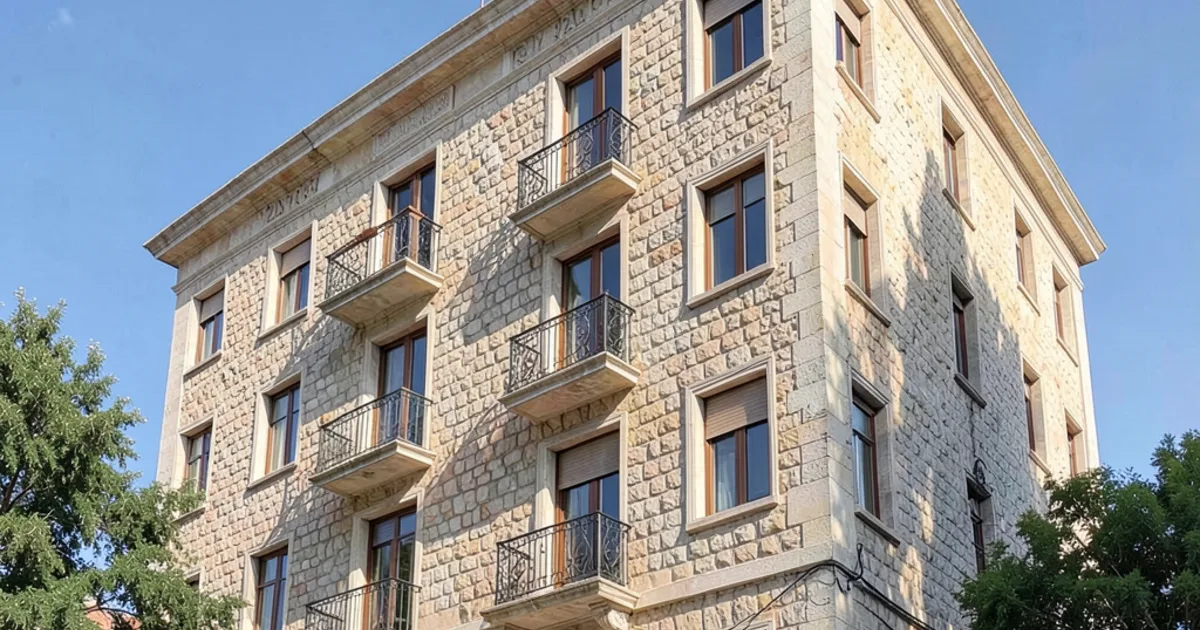
Acheter un appartement à Bat Yam, entre le bleu de la Méditerranée et l'effervescence de Tel Aviv, est un projet de vie majeur qui demande une préparation rigoureuse. Le marché israélien possède ses propres codes, ses subtilités juridiques et ses impératifs fiscaux qui peuvent surprendre les acheteurs les plus expérimentés. Ce guide vous accompagne pas à pas pour transformer votre ambition immobilière en une acquisition sereine et sécurisée.
- Comprendre l'écosystème immobilier de Bat Yam
- Consolider sa base financière avant la recherche
- La quête du bien idéal et l'importance du terrain
- La vérification juridique : le passage obligé par le Tabou
- La phase de négociation et l'engagement contractuel
- Maîtriser la fiscalité : Mas Rekhisha et Mas Shevah
- Anticiper les charges récurrentes et l'Arnona
- Le montage du dossier de Mashkanta
- La signature de l'acte et le transfert de propriété
- L'après-achat : s'installer sereinement
Comprendre l'écosystème immobilier de Bat Yam
Bat Yam n'est plus la ville que l'on connaissait il y a une décennie. Le paysage urbain se transforme radicalement, porté par une dynamique de rénovation urbaine qui redessine les contours de la municipalité. Entre les nouveaux tours de luxe qui bordent la Tayelet et les quartiers plus résidentiels et familiaux comme Ramat Yosef, les opportunités sont aussi diverses que les profils d'acheteurs. Chaque zone possède son propre rythme et ses propres enjeux de valorisation.
Le front de mer attire une clientèle en quête de standing et de vues imprenables sur l'horizon. Ici, l'achat est souvent motivé par un style de vie, une proximité immédiate avec les loisirs marins et une architecture moderne. À l'inverse, les secteurs plus en retrait offrent un calme recherché, idéal pour les familles qui souhaitent rester proches de l'agitation de Tel Aviv tout en bénéficiant d'un cadre de vie plus stable et moins volatil.
Il faut voir Bat Yam comme un marché de contrastes. Un investisseur cherchera la rentabilité via des biens neufs ou en rénovation, tandis qu'un résident privilégiera la qualité de vie et la proximité des services. Comprendre dans quel segment vous vous situez est la première étape pour ne pas perdre de temps lors de vos recherches et pour cibler les biens qui correspondent réellement à votre budget et à vos aspirations.
- Le secteur de la Tayelet : prestige, vue mer et dynamisme.
- Ramat Yosef : calme, résidentiel et familial.
- Le centre-ville : proximité des transports et potentiel de rénovation.
Consolider sa base financière avant la recherche
L'enthousiasme de la première visite peut vite masquer la réalité comptable. Avant de fixer un rendez-vous pour une visite, vous devez savoir exactement ce que votre banque peut vous accorder. En Israël, la capacité d'emprunt ne se résume pas à un simple calcul de revenus. Les institutions financières analysent votre profil avec une rigueur particulière, et une préparation minutieuse est votre meilleur atout pour agir vite quand une opportunité se présente.
La Mashkanta, ou prêt hypothécaire, constitue le pivot de votre investissement. Il ne suffit pas de connaître votre budget global, il faut comprendre la structure des taux et les options de remboursement. Un dossier mal préparé ralentira votre processus d'achat au moment où la concurrence sera la plus forte. Prenez le temps de définir votre capacité réelle pour éviter de vous engager dans des négociations que vous ne pourriez pas conclure.
L'apport personnel reste le nerf de la guerre pour sécuriser un bien. Les banques locales exigent généralement une part significative du prix de vente en fonds propres. Gardez en tête que les frais annexes, comme les taxes et les honoraires, ne sont pas toujours inclus dans le calcul du prêt. Une erreur de calcul sur ces coûts cachés peut transformer un projet de rêve en une source de stress financier permanent.
- Évaluer précisément votre capacité d'autofinancement.
- Anticiper le coût de la Mashkanta (taux et durée).
- Prévoir une réserve pour les frais de transaction et les taxes.
La quête du bien idéal et l'importance du terrain
La recherche commence souvent par des annonces en ligne, mais la réalité du terrain est bien plus nuancée. Un appartement qui semble parfait sur une photo peut révéler des défauts structurels ou des nuisances sonores lors d'une visite physique. Il est essentiel de visiter les biens à différents moments de la journée pour ressentir l'ambiance du quartier et l'exposition lumineuse réelle de l'appartement.
Ne vous contentez pas de regarder l'intérieur. L'état de la copropriété, la présence d'ascenseurs fonctionnels et la gestion des parties communes sont des indicateurs cruciaux de la qualité de vie future. Un immeuble bien entretenu protège votre investissement sur le long terme, tandis qu'une gestion négligée peut entraîner des charges imprévues et une dépréciation du bien.
L'emplacement est le seul critère que vous ne pourrez jamais changer. Un appartement légèrement plus petit mais situé dans une rue calme de Ramat Yosef peut avoir plus de valeur de revente qu'un grand espace bruyant en plein centre. Soyez intransigeant sur la localisation, car c'est elle qui dictera la pérennité de votre patrimoine immobilier.
La vérification juridique : le passage obligé par le Tabou
Une fois le coup de cœur confirmé, la prudence doit prendre le relais de l'émotion. L'étape juridique est sans doute la plus critique de tout le processus. Vous devez vous assurer que le vendeur est bien le propriétaire légitime et que le bien est correctement enregistré. En Israël, le Tabou est l'instance de référence qui garantit la propriété et l'état des droits réels sur le terrain.
L'examen des documents doit être effectué par un professionnel. Il faut vérifier l'absence d'hypothèques non déclarées, de saisies ou de litiges en cours sur la propriété. Un bien qui n'est pas encore totalement inscrit au Tabou peut nécessiter des procédures de régularisation complexes et coûteuses. Ne vous laissez jamais convaincre de passer outre cette étape sous prétexte d'urgence.
L'avocat spécialisé en droit immobilier est votre bouclier. Il ne se contente pas de lire les documents, il anticipe les risques et sécurise votre transaction. Son rôle est de s'assurer que le transfert de propriété se fera sans accroc et que vous ne récupérerez pas un bien grevé de dettes ou de contraintes juridiques invisibles au premier abord.
- Vérification de l'identité du propriétaire au Tabou.
- Contrôle des charges et des hypothèques existantes.
- Analyse de la conformité des plans et des permis de construire.
La phase de négociation et l'engagement contractuel
La négociation est un art qui demande de la patience et de la méthode. Contrairement à d'autres marchés, les discussions peuvent être directes, mais elles doivent toujours être encadrées. Il arrive que des accords verbaux soient évoqués lors des visites, mais attention aux Zikaron Dvarim. Ces souvenirs ou accords informels n'ont aucune valeur légale si le contrat écrit ne les mentionne pas explicitement.
Le contrat de vente est le document qui lie les deux parties. Il doit détailler avec une précision chirurgicale l'objet de la vente, le prix, les modalités de paiement et la date de remise des clés. Chaque clause, même celle qui semble anodine, peut avoir un impact majeur en cas de litige. Ne signez jamais un document que vous n'avez pas pris le temps de faire analyser par votre conseil juridique.
La rédaction du contrat doit aussi prévoir les conditions suspensives. Par exemple, l'obtention définitive de votre Mashkanta peut être une condition nécessaire pour valider l'achat. Si ces clauses ne sont pas correctement rédigées, vous pourriez vous retrouver engagé financièrement sans avoir les fonds nécessaires pour conclure la transaction.
Maîtriser la fiscalité : Mas Rekhisha et Mas Shevah
L'aspect fiscal est souvent la source de mauvaises surprises pour les nouveaux acheteurs en Israël. La Mas Rekhisha, ou taxe d'acquisition, est une taxe que l'acheteur doit verser à l'État. Son montant varie selon plusieurs critères, notamment le statut de l'acheteur (résident ou non) et le type de bien acquis. Il est impératif de calculer ce coût à l'avance pour ne pas fausser votre budget total.
D'un autre côté, la Mas Shevah concerne l'impôt sur les plus-values. C'est une taxe qui incombe généralement au vendeur, calculée sur la différence entre le prix d'achat initial et le prix de vente actuel. Cependant, dans certaines négociations, cette charge peut influencer le prix final. Comprendre qui paie quoi est essentiel pour une négociation transparente et équitable.
La complexité de la fiscalité israélienne nécessite une expertise pointue. Les règles peuvent changer selon votre situation personnelle, votre statut de résident ou votre implication dans d'autres investissements immobiliers. Ne vous reposez pas sur des suppositions ; demandez des simulations précises basées sur votre profil réel pour éviter toute réévaluation fiscale imprévue après la signature.
Anticiper les charges récurrentes et l'Arnona
Posséder un bien implique des coûts de gestion qui ne s'arrêtent pas après l'achat. L'un des postes les plus importants est l'Arnona, la taxe municipale sur les propriétés. Cette taxe est calculée par la mairie de Bat Yam en fonction de la surface du bien et de sa zone de localisation. Elle est obligatoire et doit être payée régulièrement pour éviter des pénalités de retard.
Au-delà de l'Arnona, il faut intégrer les frais de copropriété. Si vous achetez dans un immeuble avec ascenseur, piscine ou sécurité, ces services génèrent des charges mensuelles ou trimestrielles. Dans les nouveaux complexes de la Tayelet, ces frais peuvent être significatifs en raison du niveau de service proposé. Évaluez toujours ces coûts récurrents pour connaître le coût réel de votre mode de vie.
Une bonne gestion de ces frais passe par une connaissance précise du bien. Demandez les relevés des charges passées et vérifiez s'il existe des travaux de rénovation prévus pour l'immeuble. Une décision de l'assemblée des copropriétaires pour refaire la façade ou l'étanchéité du toit peut entraîner une hausse soudaine et importante de vos dépenses annuelles.
- Calculer l'Arnona selon la superficie et le quartier.
- Évaluer les charges de copropriété (entretien, sécurité, services).
- Vérifier l'existence de travaux de rénovation prévus dans l'immeuble.
Le montage du dossier de Mashkanta
Une fois le contrat signé, la course contre la montre commence avec la banque. Le montage de votre dossier de Mashkanta demande une organisation exemplaire. Les banques israéliennes exigent une documentation complète : justificatifs de revenus, relevés bancaires, détails de vos actifs et passifs, et parfois même des évaluations immobilières indépendantes. Plus votre dossier est solide et transparent, plus vous aurez de chances d'obtenir des conditions favorables.
Le processus de décision bancaire peut être long et sujet à des changements de taux. Il est conseillé de solliciter plusieurs établissements pour comparer les offres de taux fixes, variables ou mixtes. Ne vous focalisez pas uniquement sur le taux nominal ; regardez aussi les frais de dossier, les pénalités de remboursement anticipé et les assurances obligatoires qui s'ajoutent au coût total du crédit.
L'assurance liée au prêt est une étape que certains négligent. En plus de l'assurance vie, l'assurance habitation est souvent une exigence de la banque. Ces protections sont indispensables pour sécuriser votre patrimoine et celui de la banque en cas d'imprévu. Assurez-vous que les garanties couvrent réellement les risques spécifiques à votre type de bien, notamment en bord de mer.
La signature de l'acte et le transfert de propriété
La phase finale est celle de la signature de l'acte de transfert de propriété. C'est le moment où les fonds sont débloqués et où la propriété change officiellement de mains. Cette étape se déroule généralement devant un notaire ou un avocat, selon la nature de la transaction. Le paiement est souvent effectué par virement sécurisé, avec des étapes de vérification rigoureuses pour protéger l'acheteur.
Il est crucial de s'assurer que toutes les conditions suspensives ont été levées avant ce moment fatidique. Si votre achat était conditionné par l'obtention d'un prêt ou par une vérification technique, rien ne doit être précipité. La signature finale marque la fin de la responsabilité du vendeur et le début de la vôtre, tant sur le plan financier que juridique.
Une fois l'acte signé, la procédure se poursuit par l'enregistrement officiel auprès des autorités compétentes pour que votre nom apparaisse définitivement sur les registres du Tabou. Bien que ce processus puisse prendre un certain temps, la signature de l'acte de vente constitue votre preuve de possession. Conservez précieusement tous les documents originaux fournis lors de cette étape.
L'après-achat : s'installer sereinement
L'acquisition d'un bien est une victoire, mais l'installation demande encore de l'énergie. Les premières démarches administratives concernent le transfert des compteurs d'eau, d'électricité et de gaz. Il est recommandé de faire ces changements dès la remise des clés pour éviter toute interruption de service. La mairie de Bat Yam dispose de services pour faciliter ces transitions pour les nouveaux résidents.
Si vous ne parlez pas encore parfaitement l'hébreu, l'étape de l'installation peut être un défi. Même avec un passage par un Oulpan, la terminologie administrative peut sembler complexe. N'hésitez pas à vous faire accompagner pour les contrats de services ou pour comprendre les règlements de copropriété. Une bonne compréhension des règles locales vous évitera des frictions inutiles avec le voisinage.
Enfin, prenez le temps de découvrir votre nouvel environnement. Bat Yam offre une qualité de vie exceptionnelle pour ceux qui savent l'apprivoiser. Que ce soit en marchant sur la Tayelet ou en explorant les commerces de proximité, l'appropriation de votre nouveau quartier est la touche finale qui transforme un simple investissement immobilier en un véritable foyer.
Questions fréquentes
Puis-je acheter un bien immobilier en Israël sans avocat ?
Il est fortement déconseillé de s'en passer. Le droit immobilier israélien est complexe et les risques liés au Tabou ou aux taxes sont réels. Un avocat protège vos intérêts et sécurise la transaction juridiquement.
Qu'est-ce que le Tabou et pourquoi est-il important ?
Le Tabou est le registre officiel de la propriété foncière en Israël. Il permet de vérifier qui est le véritable propriétaire et de s'assurer que le bien n'est pas grevé d'hypothèques ou de litiges qui pourraient annuler votre achat.
Comment calculer le coût total d'un achat immobilier ?
Ne regardez pas seulement le prix du bien. Vous devez additionner le prix d'achat, la Mas Rekhisha (taxe d'acquisition), les honoraires de l'avocat, les frais de Mashkanta (si vous empruntez) et les frais de notaire pour obtenir votre budget réel.
La Mashkanta est-elle obligatoire pour acheter à Bat Yam ?
Non, elle n'est pas légalement obligatoire si vous disposez de l'intégralité des fonds. Cependant, pour la majorité des acheteurs, elle est indispensable pour constituer l'apport nécessaire et réaliser leur projet immobilier.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir les biens →