Acheter un appartement à Bat Yam sans être résident : les règles à connaître
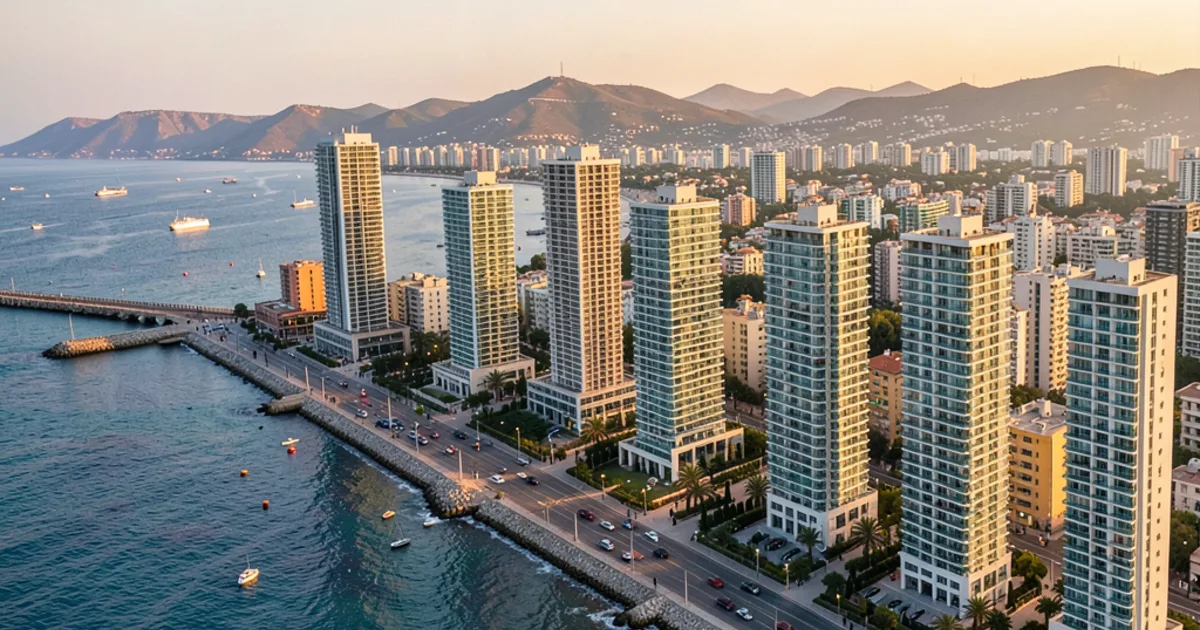
L'attrait de la côte méditerranéenne et la proximité immédiate de Tel Aviv font de Bat Yam une cible privilégiée pour les investisseurs. Pourtant, franchir le pas de l'achat immobilier en Israël quand on ne réside pas sur place change radicalement la donne. Entre les spécificités du Tabou et les nuances de la fiscalité locale, le parcours de l'acheteur non-résident nécessite une stratégie claire pour éviter les pièges administratifs.
- L'attrait de Bat Yam pour l'investisseur étranger
- Maîtriser la fiscalité : Mas Rekhisha et Mas Shevah
- Le processus d'achat, de la promesse au Tabou
- Le financement : les défis de la Mashkanta pour les non-résidents
- Localisation : choisir entre la Tayelet et Ramat Yosef
- Les coûts cachés de l'acquisition immobilière
- La gestion locative à distance : l'aspect pratique
- La vérification juridique : sécuriser son capital
- L'importance de l'accompagnement local
- Anticiper la revente et la plus-value
L'attrait de Bat Yam pour l'investisseur étranger
Bat Yam connaît une transformation urbaine sans précédent qui attire l'œil des investisseurs du monde entier. La ville ne se contente plus de sa réputation de banlieue de Tel Aviv, elle s'affirme comme une destination de premier plan grâce à son front de mer et sa dynamique de renouvellement urbain. Pour un non-résident, c'est l'opportunité de capter une croissance qui profite directement de l'expansion de la métropole voisine.
Le mode de vie proposé, entre la Tayelet et les nouveaux quartiers résidentiels, offre un potentiel de location très élevé. Les locataires cherchent cette proximité avec la mer tout en restant connectés au centre économique du pays. Cette demande constante crée un marché dynamique, même si les règles du jeu diffèrent pour ceux qui ne possèdent pas de résidence fiscale en Israël.
Investir ici, c'est parier sur un territoire qui se modernise à marche forcée. Les projets de rénovation et les nouvelles infrastructures transforment des quartiers autrefois modestes en zones de haute valeur. Cependant, cette attractivité impose de bien comprendre le contexte local pour ne pas acheter uniquement sur une impulsion émotionnelle face à la mer.
- Proximité stratégique avec le centre économique de Tel Aviv
- Développement massif du front de mer (Tayelet)
- Potentiel de plus-value lié au renouvellement urbain
Maîtriser la fiscalité : Mas Rekhisha et Mas Shevah
La fiscalité est le premier obstacle que vous rencontrerez lors de votre calcul de rentabilité. En Israël, l'achat d'un bien déclenche immédiatement la Mas Rekhisha, l'impôt sur l'acquisition. Cet impôt est progressif et son montant dépend directement de la valeur du bien immobilier que vous achetez. Pour un non-résident, il est crucial de bien anticiper ce coût car il ne peut pas toujours être récupéré facilement.
Une fois propriétaire, votre attention devra se porter sur la Mas Shevah, l'impôt sur les plus-values lors de la revente. Si vous réalisez un profit entre votre prix d'achat et votre prix de vente, l'État prélèvera une part de ce gain. Les règles de calcul pour les non-résidents peuvent différer de celles appliquées aux locaux, ce qui rend l'accompagnement par un expert indispensable pour éviter les mauvaises surprises.
Ne négligez pas non plus les taxes locales annuelles, comme l'Arnona, la taxe municipale. Cette taxe est calculée sur la valeur du bien et la surface, et elle doit être payée régulièrement à la mairie de Bat Yam. Même si vous ne vivez pas dans l'appartement, cette charge fait partie intégrante de vos coûts de détention et impacte directement votre rendement net.
- Mas Rekhisha : impôt progressif à l'achat
- Mas Shevah : taxation de la plus-value à la revente
- Arnona : taxe municipale annuelle obligatoire
Le processus d'achat, de la promesse au Tabou
L'acquisition immobilière en Israël suit un cheminement rigoureux qui commence souvent par la signature d'une Hovah T'shuma, une promesse d'achat. Ce document est fondamental car il lie les deux parties et fixe les conditions de la transaction. C'est à ce moment que vous devez être le plus vigilant sur les clauses de sortie et les modalités de paiement.
Une fois la promesse signée, le dossier avance vers les étapes de formalités notariales et de vérifications juridiques. Le rôle du notaire est de certifier les signatures et de s'assurer de l'identité des parties, mais il ne remplace pas le travail de fond de votre avocat. L'avocat est celui qui va défricher le passé du bien pour garantir que la transaction est saine.
L'étape ultime et la plus importante reste l'inscription au Tabou, le registre foncier officiel. C'est seulement lorsque votre nom apparaît dans les registres du Tabou que vous êtes juridiquement reconnu comme le propriétaire légitime. Tant que cette étape n'est pas franchie, vous n'avez qu'une créance sur le vendeur et non une propriété pleine et entière.
- Signature de la Hovah T'shuma (promesse d'achat)
- Vérifications juridiques et notariales
- Inscription finale au registre du Tabou
Le financement : les défis de la Mashkanta pour les non-résidents
Obtenir un prêt immobilier, ou Mashkanta, en Israël quand on ne réside pas sur place représente un défi de taille. Les banques locales scrutent votre profil avec une attention particulière, bien au-delà de la simple valeur du bien. Elles cherchent à comprendre la stabilité de vos revenus et votre capacité de remboursement dans votre pays de résidence.
Vous devrez probablement fournir une documentation exhaustive, souvent traduite et certifiée, pour prouver votre solvabilité. Les banques demandent généralement un apport personnel plus conséquent pour compenser le risque lié à l'absence de résidence fiscale locale. Il est rare qu'un non-résident puisse obtenir un financement aussi élevé qu'un citoyen résidant sur place.
Préparez-vous à une phase de négociation qui peut s'étendre sur plusieurs semaines. Les taux et les conditions peuvent varier selon votre profil, mais l'essentiel est de construire une relation de confiance avec votre conseiller bancaire. Ne vous précipitez pas sur la première offre venue sans avoir comparé les conditions de remboursement et les frais de dossier.
- Nécessité d'un apport personnel plus élevé
- Documentation internationale certifiée requise
- Processus de crédit plus long et complexe
Localisation : choisir entre la Tayelet et Ramat Yosef
Le choix du quartier à Bat Yam déterminera la nature de votre investissement. Si vous visez la rentabilité locative immédiate et un prestige certain, la zone de la Tayelet, le front de mer, est incontournable. Les appartements proches de la promenade attirent une clientèle variée, des jeunes actifs aux touristes, garantissant une rotation de locataires souvent dynamique.
Pour un investissement plus stable et axé sur la location de longue durée, le quartier de Ramat Yosef offre un profil différent. C'est un secteur plus résidentiel, calme et recherché par les familles. Les biens y sont souvent plus spacieux et la demande est moins volatile que sur le littoral, ce qui peut offrir une plus grande sérénité de gestion.
Le centre-ville de Bat Yam représente une autre option, souvent plus abordable. C'est un terrain idéal pour des projets de rénovation où la valeur ajoutée peut être significative. Cependant, ce secteur demande une connaissance plus fine de la micro-localisation pour éviter des zones qui pourraient subir une dépréciation relative par rapport au reste de la ville.
- Tayelet : haut potentiel locatif et prestige
- Ramat Yosef : stabilité et clientèle familiale
- Centre-ville : opportunités de rénovation et prix d'entrée
Les coûts cachés de l'acquisition immobilière
L'erreur classique consiste à ne budgétiser que le prix de vente affiché par le vendeur. En réalité, le coût réel d'un appartement est toujours supérieur de plusieurs points. Vous devez intégrer dans votre plan de financement les honoraires de l'agence immobilière, qui sont généralement à la charge de l'acheteur, ainsi que les frais de notaire.
Les frais juridiques sont également un poste de dépense non négligeable. L'avocat que vous engagerez pour protéger vos intérêts ne travaille pas gratuitement, et son expertise a un prix qui doit être anticipé. Bien que cela puisse paraître élevé, c'est l'investissement le plus rentable pour sécuriser des sommes bien plus importantes.
Enfin, pensez aux frais de transfert de propriété et aux éventuelles régularisations de charges ou de taxes de l'ancien propriétaire. Il arrive que des arriérés de gestion de copropriété ou des ajustements de taxes municipales ne soient pas immédiatement visibles lors de la visite. Une vérification minutieuse des comptes de la copropriété est indispensable.
- Honoraires de l'agence immobilière
- Frais de notaire et de transfert
- Honoraires de l'avocat spécialisé
La gestion locative à distance : l'aspect pratique
Gérer un bien à des milliers de kilomètres de distance demande une organisation sans faille. Vous ne pourrez pas vous rendre sur place pour une fuite d'eau ou pour remettre des clés à un nouveau locataire. La mise en place d'un système de gestion fiable est donc la priorité absolue une fois l'achat effectué.
Faire appel à une agence de gestion locale est souvent la solution la plus sage pour un non-résident. Ces professionnels s'occupent de la recherche de locataires, de l'encaissement des loyers et de la maintenance courante. Certes, ils prennent une commission, mais ils vous offrent la tranquillité d'esprit et une réactivité que vous n'aurez pas seul.
Il est aussi essentiel de maintenir une communication fluide avec les syndics de copropriété et les prestataires de services. Même à distance, vous devez rester informé des décisions prises lors des assemblées générales. Un bon gestionnaire doit être vos yeux et vos oreilles sur le terrain pour préserver la valeur de votre patrimoine.
- Recours indispensable à un gestionnaire local
- Gestion des imprévus et de la maintenance
- Suivi administratif et recouvrement des loyers
La vérification juridique : sécuriser son capital
La sécurité de votre investissement repose sur la qualité de votre due diligence. Avant de verser le moindre shekel, votre avocat doit effectuer une enquête approfondie sur le bien. Cela inclut la vérification de la conformité des plans de construction et l'absence de permis de construire non régularisés qui pourraient bloquer une revente future.
Il faut également s'assurer que le bien n'est pas grevé d'une hypothèque ou d'un privilège qui ne serait pas mentionné dans une annonce. Un avocat expérimenté saura lire entre les lignes des documents du Tabou pour identifier les risques potentiels. Ne vous contentez jamais d'une assurance verbale du vendeur ou de son agent.
Enfin, vérifiez l'état des charges de copropriété et les éventuels litiges en cours dans l'immeuble. Un bâtiment avec des problèmes structurels ou des conflits de voisinage permanents perdra rapidement de sa valeur. La prudence est votre meilleure alliée pour transformer un projet immobilier en un actif pérenne.
- Contrôle de la conformité des permis de construire
- Vérification des hypothèques et privilèges
- Audit des charges de copropriété
L'importance de l'accompagnement local
Naviguer dans le système immobilier israélien sans guide local est une expédition périlleuse. Les codes culturels, les habitudes de négociation et la terminologie spécifique peuvent facilement vous désorienter. Un réseau de professionnels de confiance est la clé pour transformer une transaction complexe en une expérience fluide.
L'accompagnement ne se limite pas à l'acte d'achat. Il s'étend de la recherche initiale à la gestion quotidienne, jusqu'à la revente éventuelle. Avoir des interlocuteurs qui comprennent votre situation de non-résident et qui parlent votre langue est un avantage stratégique majeur pour éviter les malentendus.
Considérez vos conseillers comme des partenaires de votre investissement. Un bon avocat ou un bon gestionnaire ne se contente pas d'exécuter des tâches, il anticipe les problèmes et vous conseille sur les meilleures décisions à prendre. C'est cette expertise locale qui fera la différence entre un investissement moyen et un succès financier.
- Réseau de professionnels locaux (avocats, gestionnaires)
- Compréhension des codes culturels et linguistiques
- Conseil stratégique sur le long terme
Anticiper la revente et la plus-value
Un investisseur intelligent ne regarde pas seulement comment il achète, mais comment il sortira du marché. Dès le premier jour, vous devez réfléchir à la liquidité de votre bien. Un appartement bien situé dans un quartier en devenir comme Bat Yam sera toujours plus facile à revendre qu'un bien isolé ou dans une zone en déclin.
La stratégie de sortie doit tenir compte de la fiscalité de la Mas Shevah. Il est parfois judicieux de conserver un bien sur une période déterminée pour optimiser votre profil fiscal ou pour attendre que les cycles économiques locaux soient plus favorables. La patience est souvent récompensée dans l'immobilier de qualité.
Gardez toujours un œil sur les tendances d'urbanisme de la municipalité. Les nouveaux projets de transport ou les aménagements de la ville peuvent faire bondir la valeur de votre bien du jour au lendemain. L'investissement immobilier est un marathon, pas un sprint, et la vision à long terme est votre meilleur atout.
- Analyse de la liquidité du bien
- Planification de la stratégie de sortie fiscale
- Veille sur les projets d'urbanisme locaux
Questions fréquentes
Puis-je acheter un appartement en Israël sans être résident ?
Oui, il est tout à fait possible pour un non-résident d'acquérir un bien immobilier en Israël. Cependant, cela implique des procédures spécifiques, notamment pour le financement bancaire et la gestion des taxes.
Quels sont les documents nécessaires pour un non-résident ?
Vous aurez besoin de documents d'identité officiels, souvent traduits et certifiés, ainsi que de preuves de vos revenus et de votre solvabilité. Les banques exigent une documentation très précise pour évaluer votre capacité de remboursement.
Comment gérer les taxes locales comme l'Arnona à distance ?
La méthode la plus simple consiste à mettre en place un prélèvement automatique ou à confier cette tâche à un gestionnaire immobilier local. La gestion de l'Arnona est essentielle pour éviter les pénalités de retard.
Est-il risqué d'acheter sans avocat sur place ?
Il est extrêmement déconseillé de procéder à un achat immobilier en Israël sans l'assistance d'un avocat local spécialisé. Le système juridique et les procédures du Tabou demandent une expertise pointue pour sécuriser votre transaction.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir les biens →