Investir dans le neuf sur plan à Bat Yam : est-ce le bon moment ?
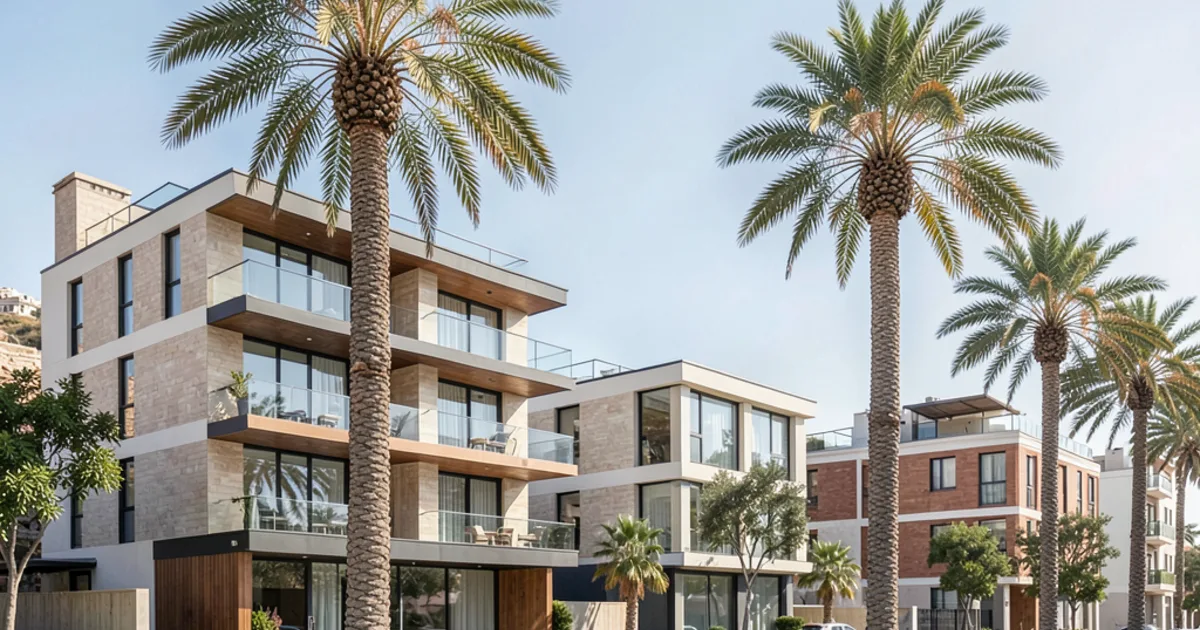
Bat Yam ne ressemble plus à la ville de vos souvenirs. Sous l'impulsion de la pression immobilière de Tel Aviv, la cité balnéaire entame une mue spectaculaire qui attire désormais les investisseurs les plus avisés. Entre la promesse de la mer et la proximité immédiate des centres d'affaires, le marché du neuf sur plan offre des perspectives de valorisation que l'on ne retrouve plus ailleurs dans le centre du pays. Mais investir dans le béton avant même que la première pierre ne soit posée demande une méthode rigoureuse et une connaissance pointue du terrain israélien.
- Pourquoi Bat Yam devient l'alternative stratégique à Tel Aviv ?
- Les spécificités de l'achat sur plan (VEI) en Israël
- Localisation : Où placer votre capital à Bat Yam ?
- Le parcours administratif : Du contrat au Tabou
- Fiscalité immobilière : Ce qu'il faut prévoir
- Le financement et la Mashkanta : Réussir son prêt
- Gérer les risques de construction et les délais
- L'impact de l'urbanisme et de la Tayelet sur la valeur
- Les coûts cachés et la gestion quotidienne
- Comment préparer son dossier d'investissement sereinement
Pourquoi Bat Yam devient l'alternative stratégique à Tel Aviv ?
L'effet de débordement de Tel Aviv est une réalité physique que les investisseurs ne peuvent plus ignorer. Alors que les prix dans la métropole voisine atteignent des sommets vertigineux, les capitaux cherchent naturellement une issue de secours située à quelques minutes seulement. Bat Yam offre cette opportunité unique de bénéficier de la dynamique de croissance de la région centrale sans en subir les barrières d'entrée prohibitives. C'est un mouvement de transfert de valeur qui s'installe durablement dans le paysage urbain.
La transformation urbaine de la ville ne se limite pas à une simple construction de nouveaux immeubles. On observe une refonte complète des infrastructures, une modernisation des accès et une valorisation de l'espace public. Cette mutation attire une nouvelle population, plus jeune et plus active, qui cherche un équilibre entre vie urbaine et cadre de vie balnéaire. Cette nouvelle démographie est le moteur principal de la demande locative future, garantissant une certaine stabilité à vos actifs.
Investir ici, c'est parier sur la continuité de l'agglomération de Tel Aviv. La ville n'est plus une entité isolée, mais un prolongement organique de la zone de vie de la métropole. Cette intégration renforce la liquidité de votre investissement, car un bien situé à Bat Yam reste toujours attractif pour quelqu'un travaillant à Tel Aviv. La proximité du train et des axes de transport majeurs joue un rôle déterminant dans cette dynamique de rattrapage.
Il faut cependant regarder au-delà de l'enthousiasme ambiant pour analyser la viabilité réelle des projets. La croissance est là, mais elle est conditionnée par la qualité des nouveaux développements. Un projet bien situé, avec des prestations modernes, saura tirer son épingle du jeu face à l'ancien bâti qui peine à se moderniser. C'est dans ce contraste que se cachent les meilleures opportunités de plus-value.
- Proximité immédiate des centres d'emploi de Tel Aviv
- Transformation profonde des infrastructures municipales
- Nouvelle démographie urbaine et dynamique locative
Les spécificités de l'achat sur plan (VEI) en Israël
L'achat sur plan, ou investissement dans le neuf avant livraison, repose sur un contrat qui lie l'acheteur au promoteur pour un projet en devenir. Cette méthode permet de bénéficier de tarifs souvent plus attractifs que pour un bien déjà construit et prêt à être habité. Vous achetez une promesse de qualité et une vision architecturale qui répond aux standards actuels. C'est une stratégie de patience qui demande de comprendre le cycle de vie d'un chantier.
Le risque principal réside dans la temporalité et la conformité. Les délais de livraison peuvent parfois varier, et il est crucial de lire attentivement les clauses contractuelles concernant les retards de construction. Un investisseur averti ne se contente pas de regarder les images de synthèse, il étudie la solidité du promoteur et les garanties offertes par les autorités locales. La transparence du projet est votre meilleur bouclier.
Un autre aspect fondamental est la gestion des paiements, qui s'effectue généralement par étapes, suivant l'avancement des travaux. Cela permet de lisser l'effort de trésorerie, mais cela demande une organisation financière rigoureuse. Il faut anticiper le moment où les fonds seront débloqués pour éviter toute complication avec votre établissement bancaire. La planification est la clé de la sérénité dans ce type d'opération.
Enfin, l'achat sur plan offre l'avantage de personnaliser certains aspects de votre futur logement. Bien que les options soient limitées par le contrat initial, la possibilité de choisir des finitions ou des configurations peut ajouter une valeur ajoutée immédiate lors de la revente. C'est un levier de différenciation important dans un marché de plus en plus concurrentiel.
Localisation : Où placer votre capital à Bat Yam ?
Le choix du quartier déterminera la nature de votre rendement, qu'il soit axé sur la plus-value à long terme ou sur un flux locatif constant. La zone de la Tayelet, la promenade de bord de mer, reste le secteur le plus prestigieux et le plus recherché. Les projets situés sur ce front de mer visent une clientèle haut de gamme, capable de supporter des prix d'acquisition plus élevés en échange d'un cadre de vie exceptionnel. C'est un segment de marché qui résiste bien aux fluctuations économiques.
Pour un investissement plus urbain et dynamique, le centre-ville offre des opportunités différentes. On y trouve une mixité sociale et une proximité immédiate des commerces et des transports en commun. Les appartements y sont souvent plus compacts, ce qui est idéal pour une stratégie de location courte ou moyenne durée. C'est un secteur qui mise sur la praticité et l'accessibilité pour les jeunes actifs.
Ramat Yosef représente une autre facette de la ville, plus résidentielle et calme. Ce quartier attire davantage les familles et les couples cherchant une stabilité. Les projets de construction dans cette zone proposent souvent des surfaces plus généreuses et des espaces verts mieux intégrés. Le potentiel de valorisation ici repose sur la qualité de vie et la pérennité du quartier, loin de l'agitation constante du centre.
Chaque secteur possède ses propres codes et ses propres contraintes de développement. Il ne faut pas chercher le quartier 'parfait' de manière absolue, mais celui qui correspond à votre objectif financier. Un investisseur cherchant la sécurité privilégiera le front de mer, tandis qu'un investisseur cherchant le rendement brut se tournera vers les zones en pleine densification urbaine.
- Front de mer (Tayelet) : Prestige et plus-value patrimoniale
- Centre-ville : Dynamisme et rentabilité locative
- Ramat Yosef : Résidentiel et stabilité familiale
Le parcours administratif : Du contrat au Tabou
L'acquisition immobilière en Israël suit un protocole strict qui nécessite l'intervention de plusieurs professionnels. Tout commence par la signature d'un contrat d'achat, un document complexe qui doit être validé par votre avocat. Ce dernier est le garant de vos intérêts, vérifiant que le promoteur possède bien les droits de construire et que le terrain est libre de toute hypothèque non déclarée. Ne signez jamais rien sans une analyse juridique préalable.
Une fois le contrat signé, l'étape de l'enregistrement au Tabou, le cadastre israélien, est fondamentale. C'est l'acte qui officialise votre propriété et vous protège légalement. Le processus peut prendre du temps, surtout pour des projets sur plan où l'enregistrement définitif ne peut se faire qu'après l'achèvement des travaux et la séparation des titres de propriété. Cette période de transition nécessite une vigilance constante de la part de votre conseil juridique.
Le rôle du notaire est également central, notamment pour l'authentification de certains documents et la gestion de certaines transactions spécifiques. Il intervient pour certifier la légalité des signatures et le respect des procédures formelles. Bien que l'avocat soit votre principal défenseur, le notaire assure la validité institutionnelle de vos actes. Ces deux piliers juridiques sont indispensables pour sécuriser votre capital.
Il est aussi utile de garder une trace de tous les échanges et des documents relatifs au projet, ce que certains appellent par habitude les détails de l'historique du dossier. Chaque modification, chaque avenant au contrat doit être consigné. Cette rigueur administrative vous évitera bien des surprises lors de la livraison ou lors d'une éventuelle revente future.
Fiscalité immobilière : Ce qu'il faut prévoir
La fiscalité est souvent le parent pauvre de la réflexion des investisseurs, et pourtant, elle peut peser lourdement sur votre rentabilité réelle. La première taxe à anticiper est la Mas Rekhisha, la taxe d'acquisition. Son montant varie considérablement selon que vous êtes résident ou non-résident, et selon la valeur du bien. Il est impératif de calculer ce coût dès le départ pour ne pas fausser votre budget d'investissement.
Ensuite, il faut intégrer la Mas Shevah, qui est la taxe sur la plus-value lors de la revente du bien. Si vous réalisez une plus-value importante entre l'achat sur plan et la revente, cette taxe viendra prélever une partie de votre gain. Les règles d'exonération ou de réduction varient selon les situations personnelles et la durée de détention du bien. Une planification fiscale intelligente peut faire une différence majeure sur votre résultat final.
Au-delà de ces taxes d'acquisition et de revente, d'autres frais s'ajoutent au quotidien. L'Arnona, la taxe municipale, est une charge récurrente que le propriétaire doit assumer. Elle est calculée sur la surface du bien et peut varier selon le quartier et le type de bâtiment. Il faut l'inclure dans vos calculs de rendement locatif pour avoir une vision réaliste de vos flux de trésorerie.
Enfin, n'oubliez pas les frais liés à la gestion de votre propriété et les éventuelles taxes sur les revenus locatifs. L'investissement immobilier ne se limite pas à l'achat du bien, c'est une gestion de flux financiers qui doit être maîtrisée. Consulter un expert fiscal local est un investissement qui se rentabilise très rapidement par la précision de vos calculs.
Le financement et la Mashkanta : Réussir son prêt
Obtenir un financement pour un bien sur plan demande une préparation spécifique auprès des banques israéliennes. La Mashkanta, ou prêt hypothécaire, est l'outil principal, mais les conditions d'octroi diffèrent pour un projet en cours de construction. Les banques demandent souvent des garanties supplémentaires ou des apports personnels plus conséquents que pour de l'ancien. Il faut donc avoir une assise financière solide avant de s'engager.
Le taux d'intérêt et la structure du prêt sont des éléments que vous devez négocier avec soin. En Israël, les prêts peuvent être composés de différentes tranches de taux (fixes, variables, indexés sur l'inflation). Cette structure hybride permet de moduler le risque, mais elle demande une compréhension fine des mécanismes de marché. Une mauvaise compréhension de l'indexation peut transformer un prêt avantageux en une charge lourde au fil des années.
Il est également crucial de prendre en compte votre capacité d'emprunt sur le long terme. Les banques évalueront votre ratio d'endettement et votre stabilité financière. Si vous prévoyez de louer le bien, la banque prendra en compte les revenus locatifs estimés, mais avec une prudence mathématique. Ne surestimez jamais vos revenus futurs pour obtenir un prêt plus important, car la marge d'erreur doit rester confortable.
Une fois le prêt accordé, la coordination avec le promoteur est essentielle. Les fonds sont débloqués selon un calendrier précis lié à l'avancement du chantier. Une défaillance dans la communication entre la banque, le promoteur et vous-même peut bloquer les paiements et créer des tensions contractuelles. La synchronisation est le maître-mot de la réussite financière.
Gérer les risques de construction et les délais
Tout investissement sur plan comporte une part d'incertitude liée au chantier. Les retards de livraison sont un risque classique, qu'ils soient dus à des problèmes de main-d'œuvre, de matériaux ou à des contraintes administratives. Il est essentiel de ne pas construire votre stratégie financière sur une livraison à la date exacte prévue au contrat. Prévoyez toujours une marge de manœuvre, tant sur le plan budgétaire que sur le plan de votre calendrier personnel.
La qualité des finitions est un autre point de vigilance majeur. Ce que vous voyez sur les maquettes et les brochures peut parfois différer de la réalité du terrain. Lors de la réception de l'appartement, il est impératif de procéder à une inspection minutieuse. Ne vous précipitez pas pour signer le procès-verbal de réception si vous constatez des malfaçons ou des non-conformités par rapport au cahier des charges initial.
La solidité financière du promoteur est votre meilleure assurance contre les risques de faillite en cours de projet. Un promoteur qui a déjà réalisé plusieurs projets réussis dans la région est un gage de sécurité supplémentaire. Renseignez-vous sur son historique, ses projets passés et sa réputation auprès des autorités locales. La prudence ne doit pas empêcher l'opportunité, elle doit l'encadrer.
Enfin, gardez à l'esprit que la gestion des litiges peut être longue et complexe. C'est pour cette raison qu'un bon accompagnement juridique dès le début est indispensable. Un avocat capable de faire pression sur le promoteur en cas de manquement contractuel est un atout que vous ne devez pas négliger. La prévention par le contrat reste votre arme la plus efficace.
L'impact de l'urbanisme et de la Tayelet sur la valeur
L'aménagement urbain est un moteur de valeur invisible mais extrêmement puissant. À Bat Yam, la création et l'entretien de la Tayelet ont radicalement changé la perception de la ville. Une promenade de qualité, des espaces verts et une gestion propre du littoral attirent non seulement les résidents, mais aussi les touristes et les visiteurs de passage. Cela crée une ambiance de vie qui soutient la demande de location et la valeur de revente.
Les décisions de la mairie concernant les zones de densification ou les nouveaux axes de transport influencent directement la rentabilité de votre investissement. Un projet situé à proximité d'un futur arrêt de tramway ou d'une nouvelle zone piétonne verra sa valeur augmenter mécaniquement. Il est donc utile de suivre les plans d'urbanisme de la municipalité pour anticiper les mouvements de marché.
La qualité de l'environnement immédiat est également un facteur déterminant. Un immeuble neuf entouré de projets de rénovation urbaine est une opportunité, tandis qu'un projet isolé dans une zone délaissée pourrait stagner. L'effet de voisinage joue un rôle crucial dans la perception de la valeur d'un bien. Cherchez toujours à comprendre la trajectoire de développement du quartier où vous investissez.
En résumé, la valeur d'un bien immobilier ne dépend pas seulement de ses murs, mais de ce qui se passe autour de lui. L'investissement dans le neuf à Bat Yam est un pari sur la qualité de l'environnement urbain futur. Plus l'espace public est valorisé, plus votre actif privé prendra de la valeur.
Les coûts cachés et la gestion quotidienne
Investir signifie aussi gérer des charges que l'on n'oublie pas toujours lors du calcul de la rentabilité. L'Arnona, cette taxe municipale obligatoire, est une dépense constante qui doit être budgétisée. De même, les frais de copropriété, ou les charges de l'immeuble, peuvent être significatifs dans les résidences modernes offrant des services comme un ascenseur performant, une sécurité ou un parking souterrain. Ces frais impactent directement votre cash-flow.
Si vous n'habitez pas sur place, la gestion locative est un autre coût à intégrer. Faire appel à une agence pour gérer les visites, les états des lieux et l'encaissement des loyers est un service qui se rémunère. Bien que cela réduise votre rendement net, cela vous offre une tranquillité d'esprit indispensable, surtout si vous vivez à l'étranger. Une gestion professionnelle réduit également les risques d'impayés et de dégradation du bien.
Il faut aussi anticiper les frais d'entretien et de maintenance. Un immeuble neuf est protégé par des garanties, mais une fois ces garanties expirées, les réparations courantes et les travaux de copropriété reviendront à votre charge. Une gestion prévoyante de l'entretien permet de maintenir la valeur de votre actif et d'éviter une dépréciation liée au vieillissement du bâtiment.
Enfin, n'oubliez pas les coûts liés à l'installation et à la mise en service, comme les frais d'ouverture des compteurs d'eau ou d'électricité. Pour ceux qui souhaitent s'installer durablement, l'apprentissage de la langue via un oulpan peut être une étape nécessaire pour gérer ces aspects administratifs plus sereinement. Une vision globale des coûts est le seul moyen de ne pas être surpris par la réalité financière.
Comment préparer son dossier d'investissement sereinement
La réussite d'un investissement commence bien avant la signature du contrat. Elle débute par une phase de recherche et de documentation intensive. Vous devez constituer un dossier complet comprenant les plans du projet, le cahier des charges technique et les informations juridiques sur le terrain. Plus vous serez informé, moins vous serez vulnérable aux discours commerciaux des promoteurs.
L'étape suivante est la constitution de votre dossier financier. Les banques exigent une clarté totale sur l'origine de vos fonds et votre capacité de remboursement. Préparez vos justificatifs de revenus, vos relevés bancaires et vos preuves de patrimoine avec soin. Un dossier financier solide et transparent accélère le processus de Mashkanta et renforce votre crédibilité auprès des institutions.
Il est également recommandé de se faire accompagner par un réseau de professionnels de confiance. Un avocat spécialisé en droit immobilier, un expert fiscal et un conseiller local sont des alliés précieux. Ils ne sont pas des coûts supplémentaires, mais des investissements qui sécurisent votre capital. Ils vous aideront à lire entre les lignes des contrats et à anticiper les risques que vous ne pourriez pas voir seul.
Enfin, gardez une approche rationnelle et émotionnellement détachée. L'achat immobilier est un acte de gestion de patrimoine, pas un coup de cœur. Comparez plusieurs projets, analysez les différents quartiers et ne vous laissez pas presser par un sentiment d'urgence artificiel. La patience est souvent la meilleure alliée de l'investisseur qui veut bâtir un patrimoine solide à Bat Yam.
- Étude approfondie des plans et du cahier des charges
- Préparation rigoureuse du dossier de financement bancaire
- Constitution d'un entourage de professionnels spécialisés
Questions fréquentes
Est-il risqué d'acheter un appartement sur plan à Bat Yam ?
Le risque principal réside dans les retards de livraison ou les non-conformités de construction. Pour limiter ces risques, il est crucial de choisir un promoteur reconnu et de faire valider votre contrat par un avocat spécialisé en droit immobilier israélien.
Quelles sont les taxes principales à prévoir ?
Vous devrez principalement anticiper la Mas Rekhisha (taxe d'acquisition) lors de l'achat et la Mas Shevah (taxe sur la plus-value) lors de la revente. Il faut également intégrer l'Arnona (taxe municipale) dans vos calculs de gestion quotidienne.
Pourquoi choisir Bat Yam plutôt que Tel Aviv ?
Bat Yam offre un potentiel de plus-value important grâce à sa proximité avec Tel Aviv et sa transformation urbaine. Les prix d'entrée y sont nettement plus accessibles, ce qui permet un meilleur levier financier pour les investisseurs.
Comment fonctionne le financement d'un bien sur plan ?
Le financement se fait généralement par une Mashkanta (prêt hypothécaire) dont les déblocages sont échelonnés selon l'avancement des travaux. Les banques demandent souvent un apport personnel et une analyse stricte de votre capacité de remboursement.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir les biens →