Comment préparer son dossier de Mashkanta pour un achat immobilier
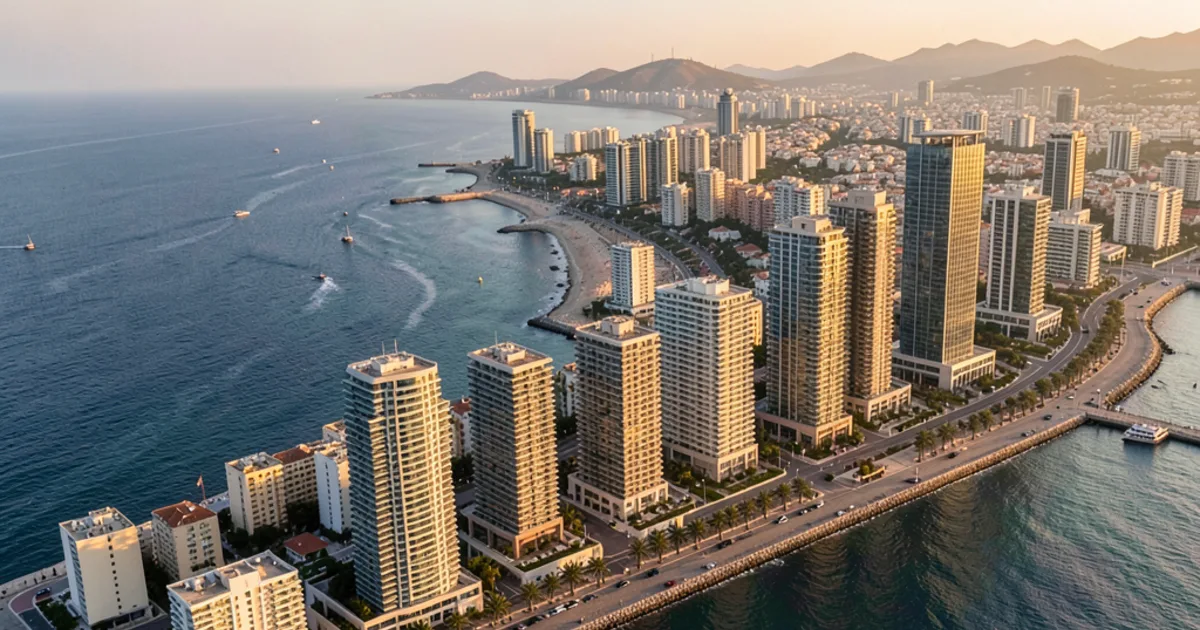
Acheter un appartement sur le front de mer de Bat Yam ou un bien plus calme vers Ramat Yosef est un projet de vie qui demande une rigueur absolue. La Mashkanta, ce prêt immobilier spécifique au contexte israélien, ne s'obtient pas par simple chance, mais par une démonstration méthodique de votre fiabilité financière. Un dossier incomplet ou mal structuré peut transformer votre rêve en un parcours semé d'embûches administratives. Ce guide vous accompagne pas à pas pour construire une candidature bancaire irréprochable.
- Comprendre le mécanisme de la Mashkanta et ses spécificités
- Établir un profil d'emprunteur solide et rassurant
- Les justificatifs de revenus : la preuve de votre capacité de remboursement
- L'apport personnel et la gestion de votre patrimoine existant
- L'inventaire transparent de vos engagements financiers actuels
- L'état juridique du bien : le rôle crucial du Tabou
- L'évaluation de l'expert : le moment de vérité pour la banque
- Anticiper les taxes et les frais annexes pour ne pas être pris de court
- La structuration de votre dossier pour une lecture fluide
- Comparer les offres : l'art de la négociation bancaire
- Les erreurs fatales qui peuvent faire rejeter votre demande
- S'entourer des bons professionnels pour sécuriser l'opération
Comprendre le mécanisme de la Mashkanta et ses spécificités
La Mashkanta n'est pas un simple crédit à la consommation, c'est un engagement profond qui lie votre patrimoine à votre capacité de remboursement. Contrairement à certains systèmes européens, le processus en Israël repose sur une analyse très fine de la valeur du bien et de votre profil de risque. La banque ne se contente pas de regarder vos revenus, elle évalue la pérennité de votre situation dans le contexte économique local.
Le prêt est garanti par une hypothèque inscrite sur le bien, ce qui signifie que l'institution financière dispose d'un droit de regard direct sur votre propriété. Cela implique que chaque détail de votre vie financière est scruté pour s'assurer que vous pourrez honorer vos mensualités sur vingt ou trente ans. La banque cherche avant tout la stabilité, une notion qui prend tout son sens si vous êtes un nouvel arrivant ou si vous travaillez en indépendant.
Il faut voir la Mashkanta comme un partenariat de long terme avec votre banque. Les taux et les conditions peuvent varier selon les types de taux choisis, fixes ou variables, et votre capacité à négocier dépendra de la clarté de votre présentation initiale. Un acheteur qui maîtrise les termes techniques et qui comprend les rouages du système inspire immédiatement plus de confiance aux conseillers bancaires.
- Différence entre taux fixe et taux variable
- Importance de l'inscription de l'hypothèque
- Impact de la durée du prêt sur le coût total
Établir un profil d'emprunteur solide et rassurant
Votre profil est la première chose que le banquier examine, bien avant les chiffres bruts. Il cherche à comprendre qui vous êtes, d'où vient votre argent et quelle est la stabilité de votre mode de vie. Une personne qui a une routine financière prévisible est toujours privilégiée par rapport à un profil erratique, même si les revenus sont élevés.
La stabilité professionnelle est le pilier central de votre dossier. Si vous travaillez dans une grande entreprise ou dans le secteur de la haute technologie, cela joue en votre faveur, car cela suggère une continuité de revenus. Pour ceux qui ont suivi des parcours d'intégration, comme l'apprentissage de la langue via un Oulpan, la capacité à s'insérer durablement dans le marché du travail local est un indicateur de stabilité que les banques apprécient.
Ne sous-estimez pas l'importance de votre historique bancaire personnel. La banque va analyser vos relevés de compte sur plusieurs mois pour vérifier que vous ne vivez pas au-dessus de vos moyens. Évitez les découverts inutiles ou les dépenses compulsives dans les mois qui précèdent votre demande, car cela enverrait un signal de mauvaise gestion de votre budget quotidien.
Les justificatifs de revenus : la preuve de votre capacité de remboursement
La banque a besoin de preuves tangibles et officielles de ce que vous gagnez. En Israël, les documents de référence sont les fiches de paie détaillées et les formulaires fiscaux, notamment le Tofesh 106. Ces documents permettent de vérifier non seulement votre salaire brut, mais aussi vos cotisations sociales et votre imposition réelle, ce qui donne une image fidèle de votre revenu net disponible.
Si vous êtes travailleur indépendant ou entrepreneur, la tâche est plus complexe. Vous devrez fournir vos déclarations d'impôts complètes des dernières années pour prouver la régularité de vos revenus. La banque cherchera à voir une tendance stable ou ascendante, et non des pics de revenus suivis de périodes de creux qui pourraient compromettre le remboursement du prêt.
Il est impératif que tous les documents soient récents et parfaitement lisibles. Un document périmé ou une copie floue peut être interprété comme une tentative de dissimulation ou, au mieux, comme un manque de sérieux de votre part. Préparez un dossier numérique organisé avec des fichiers nommés de manière explicite pour faciliter le travail de l'analyste crédit.
- Fiches de paie des derniers mois
- Formulaires fiscaux (Tofesh 106)
- Attestations d'employeur pour les nouveaux postes
L'apport personnel et la gestion de votre patrimoine existant
L'apport personnel est le levier qui détermine souvent le succès ou l'échec de votre dossier. Plus votre apport est conséquent, plus le risque pour la banque diminue, et plus vous avez de marge de manœuvre pour négocier des taux avantageux. L'apport ne doit pas seulement couvrir une partie du prix d'achat, il doit aussi prévoir les frais annexes pour ne pas fragiliser votre trésorerie dès le départ.
La banque examinera également l'origine de ces fonds. Elle veut s'assurer que l'argent provient de sources licites et documentées, comme une vente immobilière antérieure, des économies accumulées ou un héritage. Si l'argent est transféré depuis l'étranger, préparez les justificatifs de transfert pour éviter tout blocage administratif lié aux lois sur le blanchiment d'argent.
Votre patrimoine global compte aussi dans l'équation. Si vous possédez déjà d'autres biens immobiliers ou des placements financiers, cela constitue une garantie supplémentaire pour l'institution. Présenter une vue d'ensemble de votre patrimoine montre que vous avez une vision patrimoniale et que vous ne misez pas tout sur un seul projet, ce qui rassure sur votre résilience financière.
L'inventaire transparent de vos engagements financiers actuels
Le banquier va passer votre vie financière au peigne fin pour calculer votre ratio d'endettement. Cela inclut tous vos crédits en cours, qu'il s'agisse d'un prêt automobile, d'un crédit à la consommation ou de mensualités pour du matériel électronique. Même de petites sommes, si elles sont cumulées, peuvent réduire significativement la capacité d'emprunt que la banque vous accordera.
Il est crucial d'être d'une honnêteté totale sur vos dettes. Les banques ont accès à des systèmes de vérification et une omission de votre part, même involontaire, sera perçue comme une tentative de fraude. Si vous avez des dettes que vous êtes en train de rembourser, montrez que vous avez un plan clair pour les solder ou que leur impact sur votre budget est maîtrisé.
Pensez également aux engagements qui ne sont pas des prêts classiques, comme les paiements échelonnés ou les garanties que vous auriez pu donner pour des tiers. L'objectif est de présenter un tableau de bord de votre situation financière qui ne laisse aucune place au doute. Une transparence totale est votre meilleure alliée pour construire une relation de confiance avec votre conseiller.
L'état juridique du bien : le rôle crucial du Tabou
Le bien que vous souhaitez acheter doit être parfaitement 'propre' d'un point de vue juridique. La banque ne prêtera pas d'argent pour un appartement dont le titre de propriété est incertain ou litigieux. C'est ici que le rôle du Tabou, le registre foncier, devient primordial. Le document doit confirmer que le vendeur est bien le propriétaire légitime et que le bien n'est pas grevé de charges qui pourraient nuire à la banque.
Dans certains secteurs de Bat Yam ou dans des zones en pleine mutation, il peut y avoir des complexités liées au statut du terrain ou à des droits de construction non encore régularisés. Si le bien n'est pas encore inscrit au Tabou, mais fait l'objet d'un droit contractuel, la banque sera beaucoup plus prudente et exigera des garanties supplémentaires. Vérifiez toujours la conformité du bien avant de vous engager financièrement.
Un dossier de Mashkanta solide inclut systématiquement une vérification de la situation cadastrale. Il est recommandé de demander au vendeur ou à son représentant les documents prouvant que le bien est bien identifié et que les plans de construction correspondent à la réalité du terrain. Cette étape préventive vous évitera des refus bancaires de dernière minute qui pourraient faire capoter votre achat.
- Vérification de l'inscription au Tabou
- Examen des plans d'urbanisme
- Contrôle des servitudes et charges
L'évaluation de l'expert : le moment de vérité pour la banque
Une fois que votre profil est validé, la banque ne se fie pas uniquement au prix de vente négocié. Elle mandate un expert, un Shamaï, pour réaliser une évaluation indépendante du bien. Ce professionnel va estimer la valeur réelle de l'appartement sur le marché actuel. Si l'expert estime que le bien vaut moins que le prix d'achat, la banque ne prêtera que sur la base de l'évaluation la plus basse.
Cette étape peut être déconcertante si l'écart est important. L'expert regarde l'état du bâtiment, la qualité des finitions, l'emplacement exact et les commodités environnantes. Un appartement avec une vue dégagée sur la mer à Bat Yam sera évalué différemment d'un bien situé dans une rue plus encaissée, même si la surface est identique. Il faut donc être prêt à ce que la banque ajuste son offre de prêt.
L'évaluation de l'expert est une pièce maîtresse du dossier de Mashkanta. Elle sert de garantie physique à la banque. Si vous savez que le bien présente des particularités (travaux à prévoir, problèmes d'humidité, etc.), anticipez le fait que l'expert le notera. Mieux vaut être préparé à cette réalité plutôt que de découvrir une dévaluation brutale au moment de la signature finale.
Anticiper les taxes et les frais annexes pour ne pas être pris de court
L'achat d'un bien immobilier en Israël génère des coûts qui ne sont pas inclus dans le prix de vente et qui doivent être intégrés dans votre calcul de financement. La Mas Rekhisha, la taxe d'acquisition, est l'un des postes les plus importants. Son montant dépend de votre statut : acheteur pour sa résidence principale ou investisseur, et du montant total de la transaction. Un mauvais calcul ici peut mettre en péril votre apport.
Il faut également tenir compte des frais de notaire et des honoraires juridiques nécessaires pour sécuriser la transaction. Ces frais sont indispensables pour garantir que les droits de propriété sont correctement transférés. Ne négligez pas non plus l'impact des charges de copropriété et de l'Arnona, la taxe municipale, qui viendront peser sur votre budget mensuel une fois que vous serez propriétaire.
Une autre taxe à surveiller est la Mas Shevah, la taxe sur la plus-value, bien qu'elle soit principalement à la charge du vendeur, elle peut parfois influencer la négociation du prix final. En anticipant l'ensemble de ces coûts, vous évitez l'effet de surprise qui survient souvent lors de la clôture du dossier. Un acheteur qui a chiffré ses frais annexes est un acheteur qui maîtrise son projet.
La structuration de votre dossier pour une lecture fluide
La manière dont vous présentez votre dossier est aussi importante que son contenu. Un dossier en désordre, composé de dizaines d'e-mails éparpillés, donne l'image d'une personne désorganisée. Pour un banquier, la clarté est un signe de compétence. Présentez un dossier unique, parfaitement classé, où chaque document est facilement identifiable. L'utilisation d'un seul fichier PDF structuré avec un sommaire est une méthode très efficace.
Organisez vos documents par thématiques : d'abord l'identité, ensuite les revenus, puis le patrimoine, et enfin les documents relatifs au bien immobilier. Cette structure logique permet à l'analyste de vérifier vos informations rapidement sans perdre de temps. Moins l'analyste passe de temps à chercher une information, plus vite il pourra valider votre dossier.
N'hésitez pas à inclure une courte note de présentation ou un résumé exécutif. Dans ce document, vous pouvez expliquer brièvement votre situation, vos points forts financiers et l'objet de votre projet. Cela humanise le dossier et permet de donner du contexte à des chiffres qui pourraient paraître abstraits. C'est une touche professionnelle qui peut faire la différence entre deux candidats.
- Classement par thématiques (Revenus, Patrimoine, Bien)
- Format numérique propre (PDF unique)
- Note de synthèse explicative
Comparer les offres : l'art de la négociation bancaire
Ne faites jamais l'erreur de vous contenter de la première offre de Mashkanta qui vous est faite. Les banques en Israël sont en concurrence et les conditions peuvent varier considérablement d'un établissement à l'autre. Une différence de quelques points de pourcentage sur le taux peut représenter une somme considérable sur la durée totale du prêt. Prenez le temps de solliciter plusieurs institutions.
La négociation ne porte pas uniquement sur le taux d'intérêt. Examinez également les conditions de remboursement anticipé, les frais de dossier et les assurances obligatoires qui vous seront demandées. Une banque peut proposer un taux très attractif mais des frais annexes qui annulent l'avantage initial. Comparez toujours le coût total du crédit sur toute la durée de l'emprunt.
Utilisez les offres que vous avez déjà reçues pour mettre les banques en concurrence. Si une banque vous propose de meilleures conditions, n'hésitez pas à le mentionner poliment à votre conseiller habituel. Le but est d'obtenir les conditions les plus équilibrées pour votre situation, en trouvant le meilleur rapport entre coût du crédit et flexibilité contractuelle.
Les erreurs fatales qui peuvent faire rejeter votre demande
Certains comportements, même s'ils semblent anodins, peuvent faire basculer une décision positive en refus catégorique. L'erreur la plus courante est de contracter un nouveau crédit ou un achat important, comme une voiture, juste avant ou pendant la période de traitement de votre Mashkanta. Cela modifie instantanément votre ratio d'endettement et peut invalider votre capacité d'emprunt.
Un autre piège est l'instabilité soudaine de vos revenus ou de vos comptes bancaires. Un changement d'emploi ou une période d'interruption d'activité juste au moment de la demande est un signal d'alarme majeur pour les banques. Elles cherchent la continuité et la prévisibilité ; tout ce qui suggère une incertitude future est un motif de rejet potentiel.
Enfin, l'imprécision dans les informations fournies est une faute grave. Si la banque découvre une dette non déclarée ou une incohérence entre vos déclarations et vos relevés, la confiance est rompue. Une fois cette confiance perdue, il est extrêmement difficile de la regagner, même si vous tentez de rectifier le tir par la suite. La rigueur est votre meilleure protection.
S'entourer des bons professionnels pour sécuriser l'opération
Bien que vous puissiez mener ces démarches seul, s'entourer de professionnels qualifiés est un investissement rentable. Un expert en crédit ou un conseiller spécialisé dans le marché israélien saura vous orienter vers les banques les plus enclines à financer votre profil spécifique. Ils connaissent les attentes actuelles des prêteurs et savent comment présenter les dossiers de manière optimale.
L'accompagnement par un avocat est également indispensable pour la partie juridique de la transaction. Il s'assurera que le contrat de vente est conforme et que vos intérêts sont protégés face au vendeur et aux éventuelles charges sur le bien. Le travail de l'avocat et celui du banquier se complètent pour garantir que l'achat est non seulement possible, mais aussi sécurisé.
Enfin, n'oubliez pas que la communication est la clé de la réussite. Gardez un contact régulier avec tous les acteurs impliqués : votre conseiller bancaire, votre avocat et l'agence qui gère la vente. Une circulation fluide de l'information permet d'éviter les retards administratifs et assure que tout le monde avance dans la même direction pour finaliser l'opération dans les délais prévus.
Questions fréquentes
Peut-on obtenir une Mashkanta sans apport personnel important ?
Il est théoriquement possible d'obtenir un prêt avec un apport limité, mais cela augmente considérablement le risque pour la banque. Cela se traduit généralement par des taux d'intérêt plus élevés et des conditions de remboursement plus strictes. Un apport solide reste le meilleur moyen de sécuriser un financement avantageux.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir les biens →